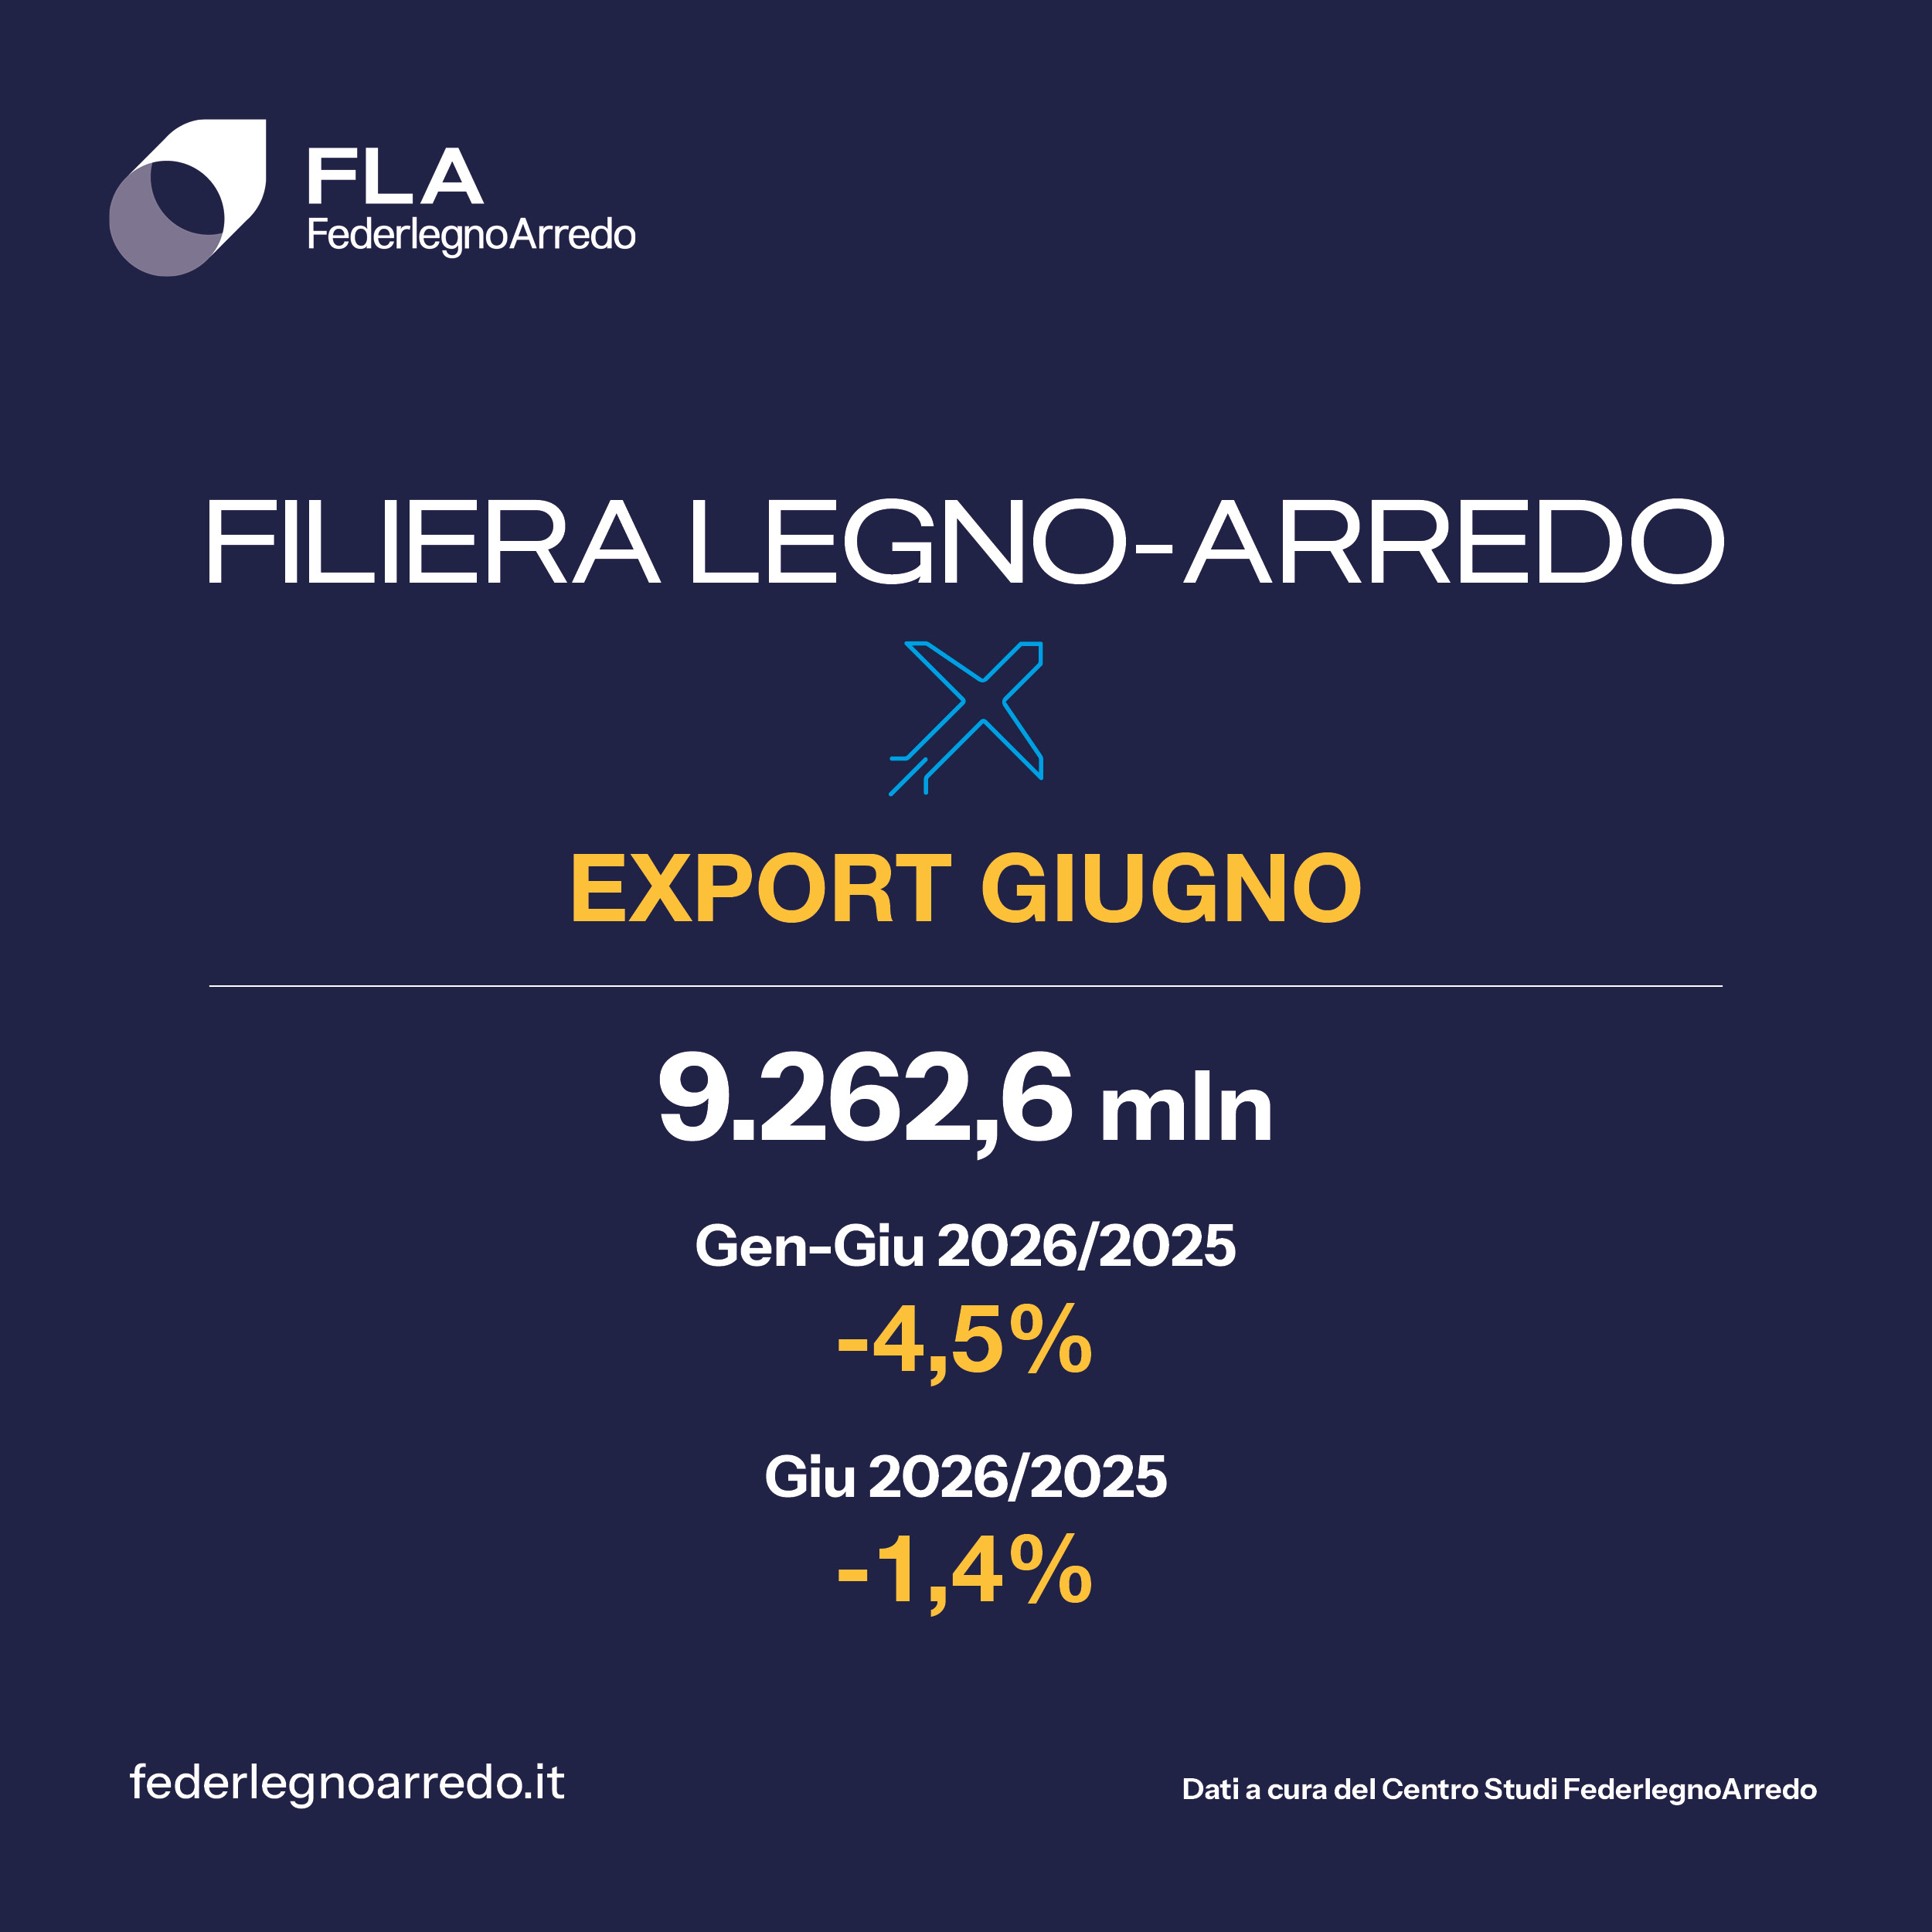

Export italiano legno-arredo: 9,2 mld nel primo semestre (-4,5%), frenano Usa e Germania
Pesano sui flussi commerciali le tensioni geopolitiche e il rallentamento della domanda. Ad agosto -31,8%. Feltrin: diversificare i mercati e spingere su una politica energetica europea
Secondo i dati elaborati dal Centro Studi FederlegnoArredo su base Istat, la filiera italiana del legno-arredo ha chiuso i primi sei mesi del 2026 con esportazioni pari a 9,2 miliardi di euro, registrando una flessione del 4,5% rispetto allo stesso periodo dell’anno precedente. Il dato rispecchia un quadro macroeconomico segnato dall’instabilità geopolitica e dal rallentamento della domanda internazionale. Dal lato del mercato interno, i volumi di assorbimento si confermano stazionari (-0,7% per il comparto mobile).
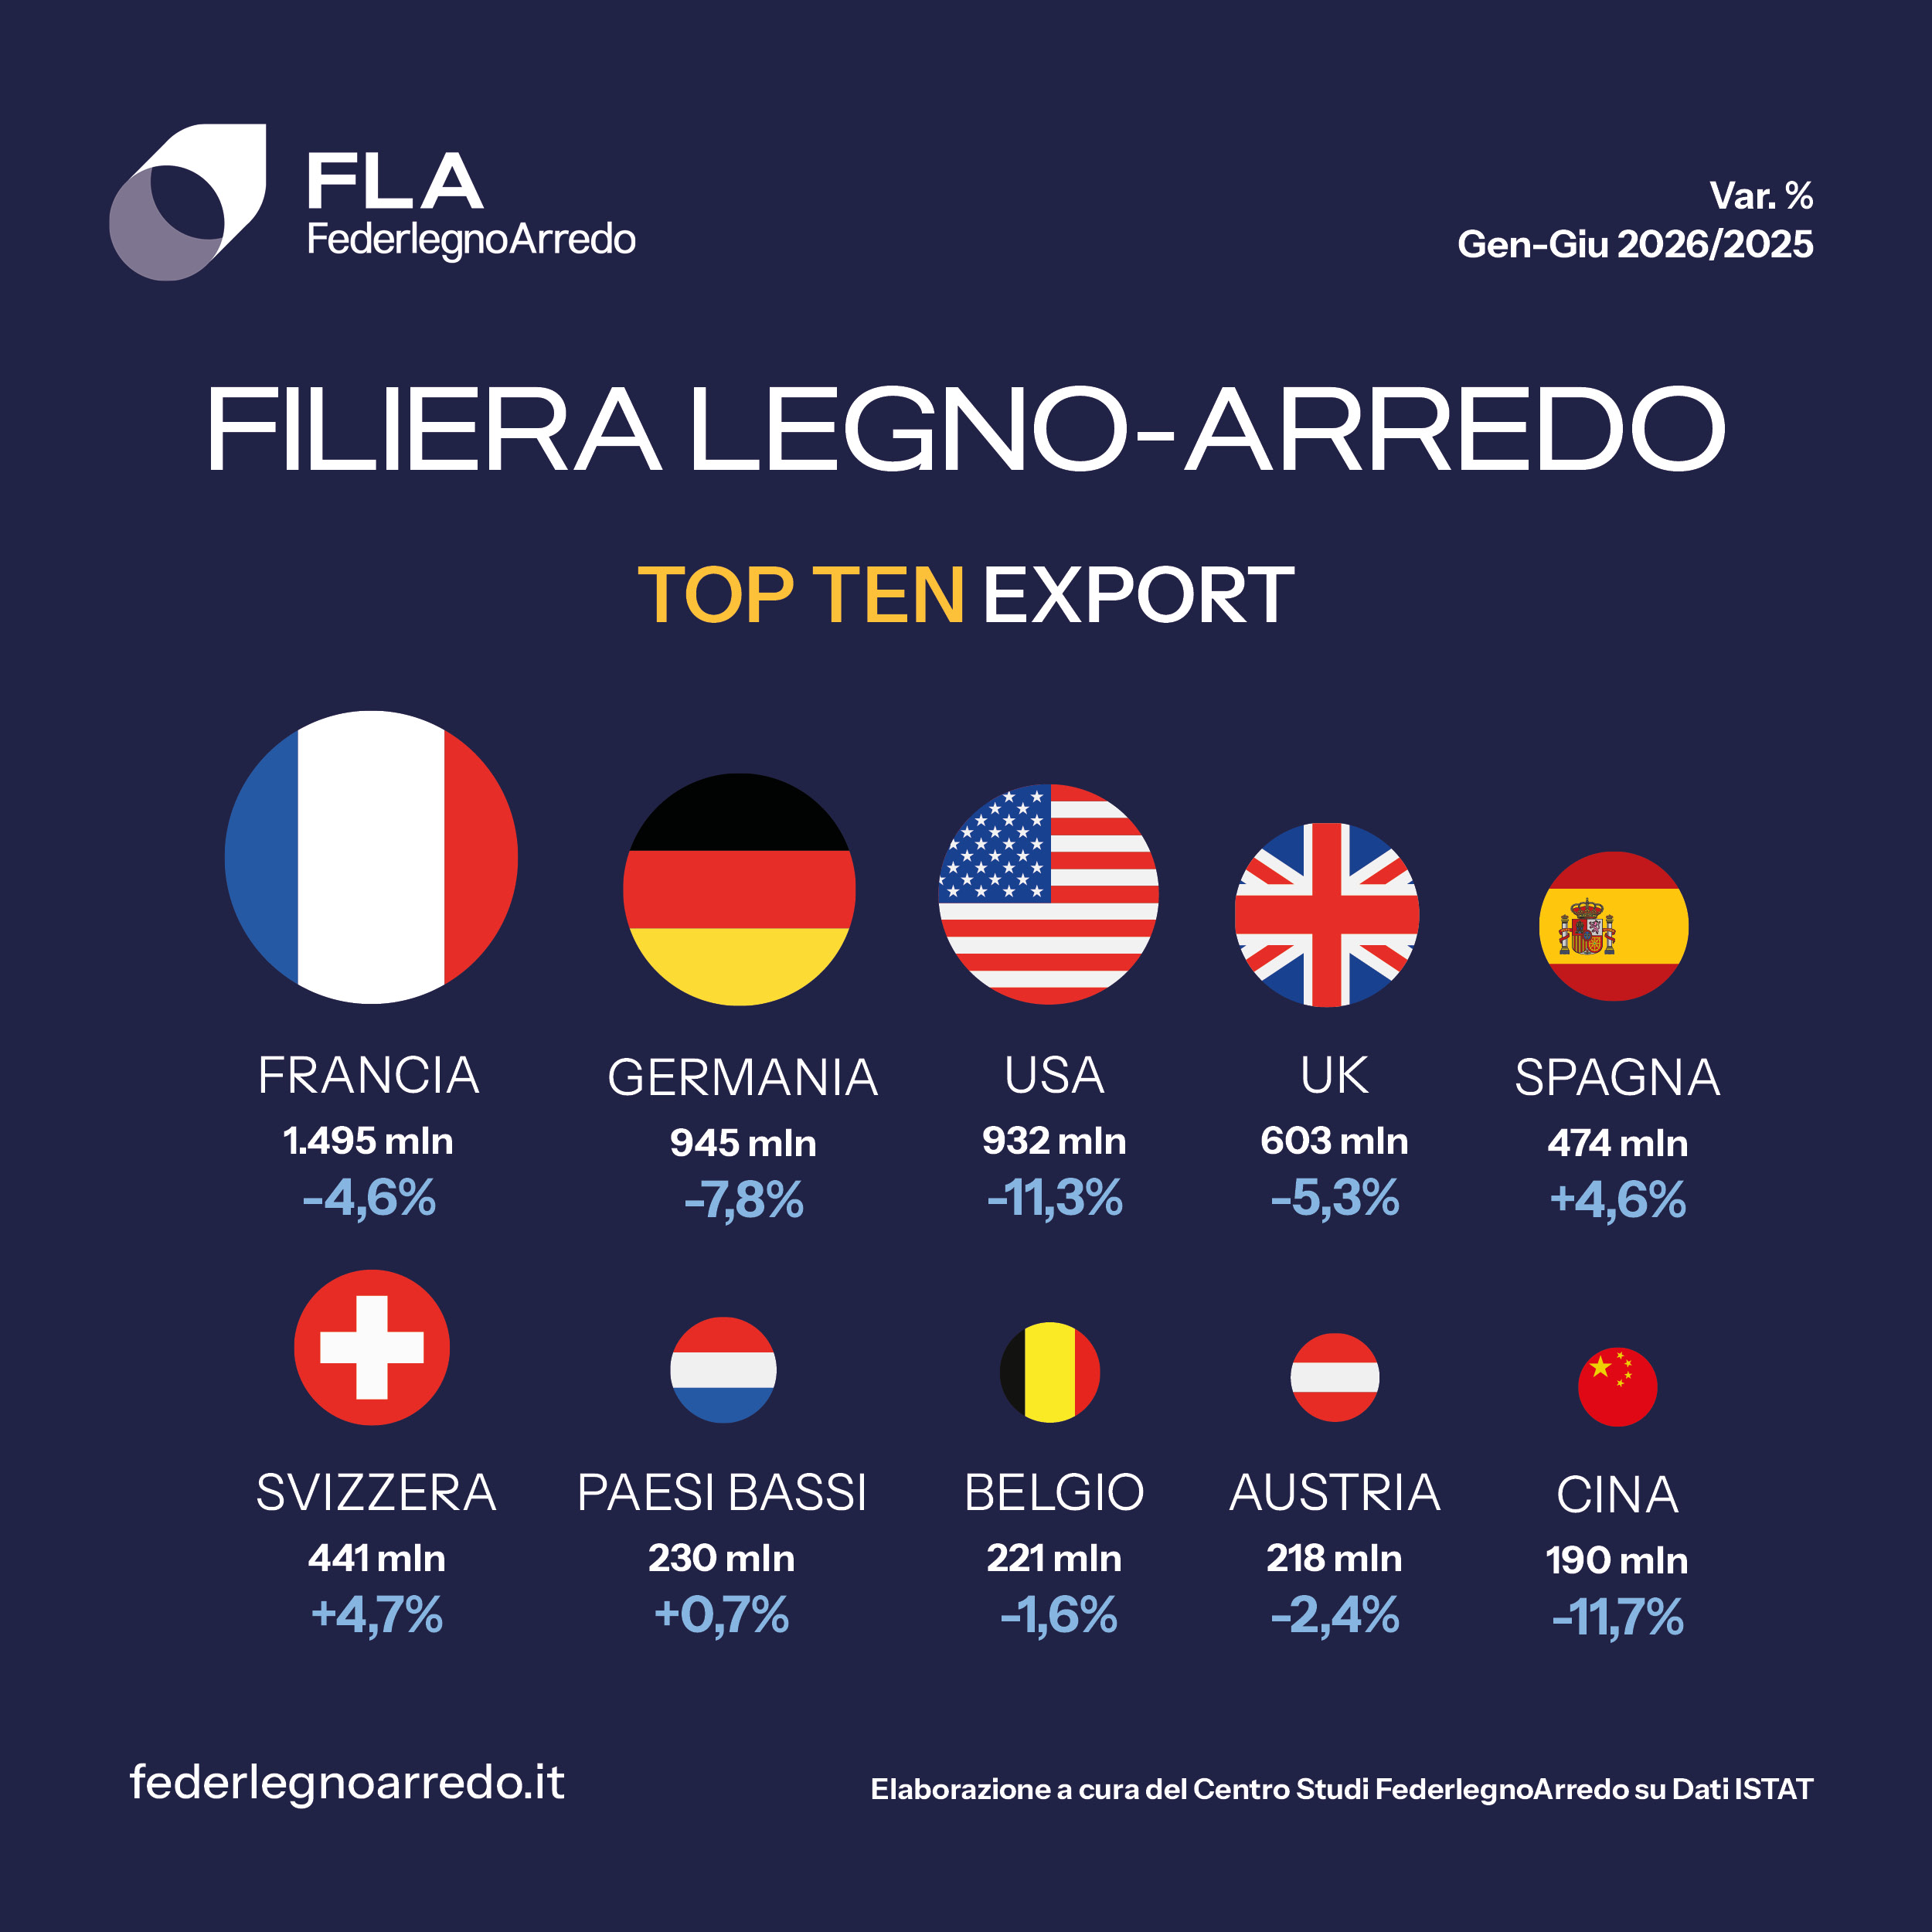
Nel dettaglio i flussi commerciali complessivi della filiera vedono le performance delle prime quattro destinazioni dell’export italiano in contrazione: gli Stati Uniti (-11,3%) scendono dal secondo al terzo posto tra i primi dieci mercati di sbocco, seguiti dalla Germania (-7,8%), Francia (-4,6%) e Regno Unito (-5,3%). Escono inoltre dalle prime dieci posizioni gli Emirati Arabi Uniti con una flessione del 15,2%.
Considerando che il settore esporta oltre il 50% della propria produzione, il presidente di FederlegnoArredo, Claudio Feltrin, ha sottolineato la necessità di sostenere i processi di internazionalizzazione della supply chain e di attuare politiche energetiche a livello europeo per tutelare la competitività delle produzioni continentali.
Guardando al solo comparto mobili, dalle analisi emerge che le esportazioni si sono attestate a 6,38 miliardi di euro nei primi sette mesi del 2026, un calo quindi del 5,7%. Pesano sul totale le flessioni delle principali destinazioni: Germania (-10,5%), Regno Unito (-7,1%) e Francia (-5%). Ancora più pesante la contrazione degli Stati Uniti (-12,9%), così come quella della Cina (-17,7%). Riportano invece un segno positivo la Spagna con un +2,7% e la Svizzera con un +5,5%, portando il complesso dei Paesi Ue a un -4,3%.
Nel solo mese di luglio, l’export italiano del mobile – che registra 1,1 miliardi di euro – ha visto una flessione dell’1,3%: un risultato che pur essendo negativo è il migliore su base mensile dall’inizio dell’anno. I mercati principali restano deboli (Germania e Regno Unito segnano -10,1%, la Francia -1,9% e la Cina con un significativo -23,4%), ma spicca il dato degli Stati Uniti: il calo del 2,5% registrato a luglio rappresenta infatti la flessione più contenuta da inizio 2026.
Come evidenzia l’analisi, accanto a queste criticità dei mercati tradizionali, emergono segnali positivi legati alla diversificazione delle piazze commerciali. A luglio si registrano forti incrementi in Paesi Bassi (+19,7%), Spagna (+10,6%) e Svizzera (+4%) e inoltre prosegue il recupero degli Emirati Arabi Uniti, che contribuiscono alla crescita mensile dell’area Opec con un +12,6%, il cui cumulato da inizio anno resta comunque negativo attestandosi a un -13,1%.
Riguardo alle prospettive a breve termine sulle catene di fornitura: i dati Istat sul clima di fiducia registrano ad agosto un netto peggioramento del saldo tra giudizi positivi e negativi sugli ordini, sceso a -31,8% (oltre 13 punti percentuali in meno rispetto a luglio). Si tratta del livello più basso registrato dall’inizio dell’anno, che indica un’ulteriore debolezza della domanda percepita dalle imprese.
ISCRIVITI ALLA NEWSLETTER GRATUITA DI SUPPLY CHAIN ITALY