Ancora “6-12 mesi” per un ritorno alla normalità dei transiti per Suez secondo Dhl Global Forwarding
Il mercato secondo la società attualmente è condizionato da una peak season perdurante e dalla congestione portuale
Una peak season insolitamente avanzata, la forte congestione portuale e il progressivo ritorno delle portacontainer lungo il canale di Suez sono i tre fattori che stanno condizionando il mercato del trasporto via mare di container in questo mese di settembre.
Lo rileva l’ultimo Ocean Freight Update di Dhl Global Forwarding.
Secondo il report stiamo assistendo a un prolungamento della alta stagione, insolitamente avanzata fino a fine estate, per via di un aumento della domanda da parte degli importatori in vista del riassortimento degli inventari in vista delle prossime festività e della Golden Week cinese. Altri fattori che spingono in questa direzione sono tra le altre cose la tenuta dei volumi sulla rotta transpacifica e i limiti che riscontrano i carrier nell’incrementare la capacità verso la costa est degli Usa per via delle restrizioni nel canale di Panama. In generale Dhl Global Forwarding sta riscontrando una domanda solida per merci (prodotte in Asia) legati al settore delle energie rinnovabili, sulla scia della guerra in Medio Oriente. A queste tendenze si somma una crescente necessità di riposizionamento di container vuoti dovuta al gap tra le rotte in uscita dall’Asia e quelle di rientro. Guardando più nel dettaglio ai singoli corridoi, il report tuttavia come sulle tratte dal Far East verso l’Europa l’alta stagione si avvii verso la fine, mentre rimane forte su quelle transpacifiche di export verso gli Usa.
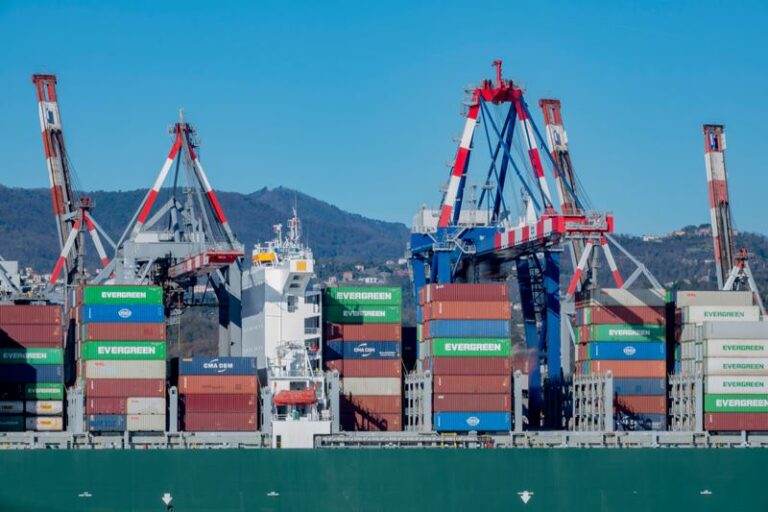
Relativamente alla congestione portuale, questa secondo Dhl sta bloccando 3,9 milioni di Teu di capacità, per via del maltempo che sta interessando i porti asiatici. Ma il problema interessa, in misura minore, anche il nord Europa, per via dei bassi livelli del Reno, e naturalmente il Medio Oriente dove pure a causa del conflitto sono frequenti i colli di bottiglia ed è significativa ma carenza di equipment
Infine rispetto al terzo fattore, ovvero il ritorno su Suez legato a necessità di carebza di stiva, aumento dei prezzi del petrolio e un aumento percepito della sicurezza, Dhl Global Forwarding prevede ancora “6-12 mesi” di tempo per la normalizzazione “in assenza di incidenti legati alla sicurezza”.
Sul fronte dei noli si nota una certa divergenza tra le rotte Asia-Americhe e Asia-Europa. Se complessivamente il Shanghai Containerized Freight Index (Scfi) è in aumento del 143% su base annua e del 36% rispetto all’inizio dell’alta stagione a giugno, con tariffe che crescono in modo diffuso, sul corridoio Asia-Europa queste invece “continuano a diminuire poiché la domanda è in calo, seguendo il tipico modello di flessione di fine estate”.
Inoltre, se il cessate il fuoco degli Houthi verrà mantenuto, “è realistico aspettarsi che i vettori continuino ad aumentare gradualmente il loro ritorno al Canale di Suez. Poiché i modelli di arrivo delle navi si sovrapporranno, potrebbero verificarsi congestioni temporanee e squilibri nelle attrezzature/container presso i porti di trasbordo e gateway”
Infine, considerando la stiva che verrà immessa sul mercato dalla newbuilding, questa dovrebbe far crescere la flotta del 9,4% nel 2027 e del 15,2% nel 2028, ma secondo la società non porterà immediatamente a noli più bassi. “La nuova capacità navale allevierà la pressione sulla capacità complessiva fino a un certo punto, ma i picchi specifici per rotta continueranno a prevalere a causa della congestione portuale, della divergenza nella domanda tra le rotte e delle interruzioni meteorologiche o geopolitiche” conclude il report.
ISCRIVITI ALLA NEWSLETTER GRATUITA DI SUPPLY CHAIN ITALY