Gli stretti di mare e la logistica internazionale: la lezione degli ultimi 5 anni
Uno studio di Bcg mostra quanto la geografia sia diventata oggi un fattore di rischio strutturale per qualsiasi azienda con una supply chain internazionale

Non solo Stretto di Hormuz, ma anche Suez, Panama, Bosforo, Bab al-Mandab e Hormuz: cinque tratti di mare che insieme veicolano un terzo del commercio marittimo mondiale hanno subito interruzioni rilevanti negli ultimi cinque anni. Non un caso isolato, ma qualcosa che si ripete e le aziende con supply chain internazionali iniziano a percepirlo come un rischio strutturale, non più episodico.
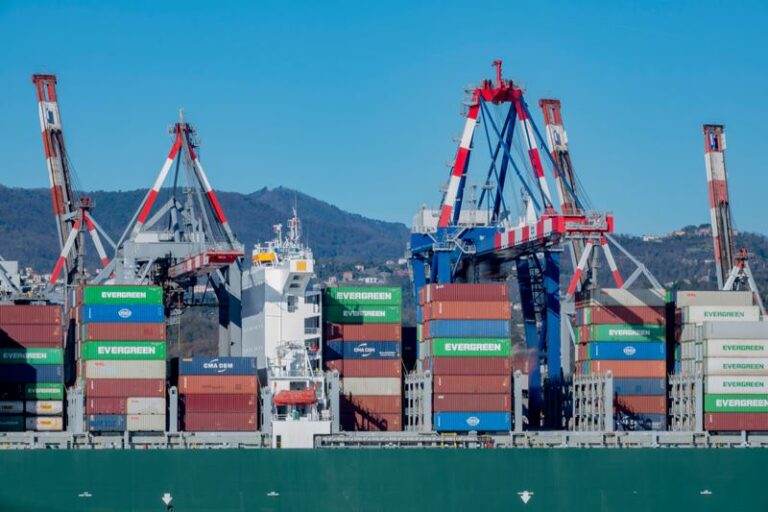
Circa l’80% del commercio globale per volume viaggia via mare, gran parte attraverso una dozzina di passaggi obbligati in tutto il mondo. Le cause delle interruzioni spaziano da incidenti operativi e scarsità idrica legata al clima fino ai conflitti geopolitici, ormai la minaccia più ricorrente. Droni a basso costo, missili di precisione, jamming dei segnali GPS e spoofing dei sistemi di identificazione automatica delle navi hanno reso più facile ed economico colpire questi snodi. E non serve nemmeno una chiusura formale: la sola minaccia di un attacco può ridurre il traffico, spingere le compagnie a sospendere i servizi e far lievitare i costi di trasporto e assicurazione.
Lo studio Maritime Chokepoints: Five Lessons from the Strait of Hormuz, pubblicato da Boston Consulting Group, individua in geografia e volumi di scambio i due fattori chiave che determinano la gravità di un’interruzione. Alcuni stretti — Hormuz, il Bosforo, gli Stretti Danesi — non hanno alternative marittime praticabili: in caso di blocco restano solo aereo o terra, con capacità limitate e costi più alti. Altri sono aggirabili, ma a caro prezzo: deviare dallo Stretto di Taiwan verso il Pacifico aperto allunga la rotta di circa il 27%; per Gibilterra l’aumento sfiora l’85%, per Panama il 47%, per Suez il 46%, per Bab al-Mandab il 44%.
L’esposizione geografica varia enormemente. Prima della crisi, oltre il 50% delle importazioni di alcuni Paesi del Golfo (Bahrein, Kuwait, Qatar, Emirati Arabi Uniti) transitava per Hormuz. Il Pakistan dipende dallo stretto per circa il 20% delle proprie importazioni, l’India per il 12%; Cina, Giappone e Corea del Sud si collocano tra il 5% e il 10%, in linea con diverse economie africane. Negli Stati Uniti la quota si ferma all’1%, ma l’effetto si è comunque fatto sentire indirettamente, attraverso l’aumento dei prezzi di carburante e di materie prime come plastica e fertilizzanti.
Anche la durata incide sulla natura della risposta: un blocco di due settimane resta un problema di scorte, gestibile con riserve temporanee; una sospensione prolungata per mesi, come nel caso di Hormuz, diventa invece un problema strutturale, affrontabile solo con riconfigurazione delle rotte, cambio di fornitori o ridefinizione dei processi produttivi.
La vulnerabilità dipende infine dai volumi trasportati. Circa il 95% degli scambi del settore minerario e l’89% di quello energetico viaggiano via mare, e il 30% del commercio marittimo di energia passa proprio per Hormuz. Gli stretti di Taiwan, Luzon e Malacca pesano invece su filiere molto diverse: il 55% del commercio di pannelli solari e turbine eoliche, ma anche componenti automotive come pneumatici e camere d’aria. Il settore aereo, dove il carburante incide per il 20-30% dei costi operativi, ha visto i prezzi salire di circa il 50% dopo la chiusura di Hormuz: i vettori europei, coperti fino al 70% del fabbisogno con strumenti di hedging, hanno retto meglio delle compagnie nordamericane, che avevano in gran parte abbandonato questo tipo di protezione.
Come sintetizza Mattia Rodriquez, Managing Director e Partner di BCG, per le aziende l’obiettivo non è la massima resilienza a qualunque costo, ma il giusto equilibrio tra rischio e spesa — a partire dalla conoscenza della propria esposizione, diretta e nascosta nei fornitori di secondo e terzo livello.
Lo studio propone un metodo in quattro passaggi: identificare l’esposizione lungo tutta la catena di fornitura; stimare gli scenari distinguendo rotte senza alternative da rotte solo più costose; calcolare l’impatto economico su costo del venduto e margini; agire in anticipo, diversificando fonti, costruendo scorte sui componenti critici e riducendo l’esposizione ai prezzi con strumenti di copertura. La geografia, insomma, è diventata un fattore di rischio da gestire con lo stesso metodo — e la stessa urgenza — di qualsiasi altra variabile finanziaria.
ISCRIVITI ALLA NEWSLETTER GRATUITA DI SUPPLY CHAIN ITALY