Corre l’immobiliare logistico italiano: take up (+43%) e investimenti (+94%) in alto nel Q3
Assorbiti da inizio anno spazi per 2,4 milioni di metri quadrati, lo stesso volume dell’intero 2025
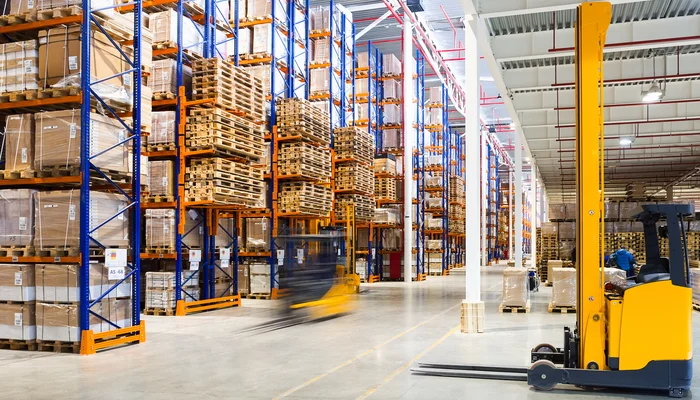
Continua a correre il mercato immobiliare logistico italiano. Secondo l’ultimo Logistics Market – Italy realizzato da Colliers nel terzo trimestre del 2026 il settore ha registrato performance eccezionali, trainate da una domanda insaziabile di spazi moderni, efficienti e sostenibili.
Tra luglio e settembre sono stati infatti assorbiti circa 787.000 metri quadrati di superfici logistiche (+43% sullo stesso trimestre del 2025). Un’accelerazione che porta il volume complessivo da inizio anno a quota 2,4 milioni di metri quadrati, pari a quello registrato nell’intero 2025.
La domanda vede ormai gli standard Esg come indispensabili: nel trimestre, ben il 95% del take up ha riguardato proprietà di grado A dotate di certificazioni almeno Leed Gold o Breeam Very Good. A trainare la richiesta sono ancora i 3pl seguiti dal settore retail, rispettivamente con quote del 50% e del 39%, affiancati da e-commerce, logistica a temperatura controllata e comparto manifatturiero. Cresce anche l’approccio build-to-own (circa il 24% della domanda), mentre il buil-to-suit pesa per l’11%.
Il dinamismo si riscontra anche dal lato degli investimenti, che per volume nel Q3 hanno toccato i 766 milioni di euro (+94% su base annua), portando il totale degli ultimi dodici mesi a 2,85 miliardi di euro (+64%). Nel trimestre, i portafogli hanno rappresentato il 36% del volume delle transazioni.
I tre mesi tra luglio e settembre, evidenzia ancora l’analisi, sono stati inoltre caratterizzati dalla scarsa disponibilità di offerta di qualità e dall’aumento dei costi di costruzione, che hanno continuato a spingere i canoni prime, seppure a ritmi meno forti che in passato. Milano si conferma il mercato più costoso d’Italia con €73/mq/anno (e una crescita media annua di circa il 6% negli ultimi tre anni), seguita da Roma con €72/mq/anno.
A mostrare la vitalità del settore è anche il tasso di sfitto nazionale (vacancy rate), pari al 3,14%, un livello che Colliers considera di sostanziale equilibrio ma comunque ampiamente inferiore alla media europea (circa il 6%).
Infine, rispetto ai progetti in pipeline il report stima fino a 2,1 milioni di metri quadrati di spazio speculativo che potrà essere consegnato già entro il primo semestre 2028, di cui circa 1,03 milioni già in costruzione. Il maggior potenziale speculativo si trova nelle province di Frosinone (oltre 200.000 metri quadrati), Bergamo e Alessandria, mentre quelle di Milano e Reggio Emilia sono in fondo alla classifica.
ISCRIVITI ALLA NEWSLETTER GRATUITA DI SUPPLY CHAIN ITALY


